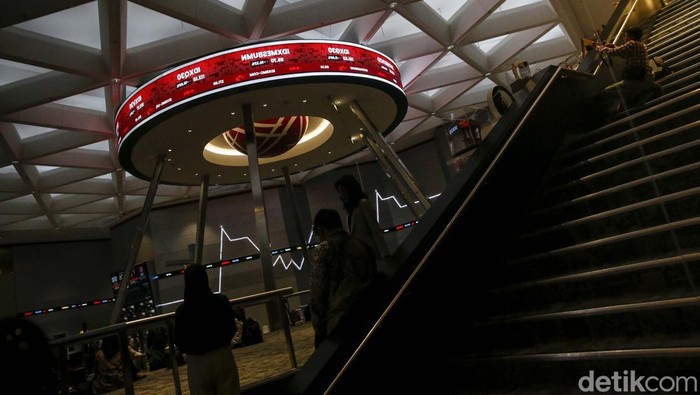

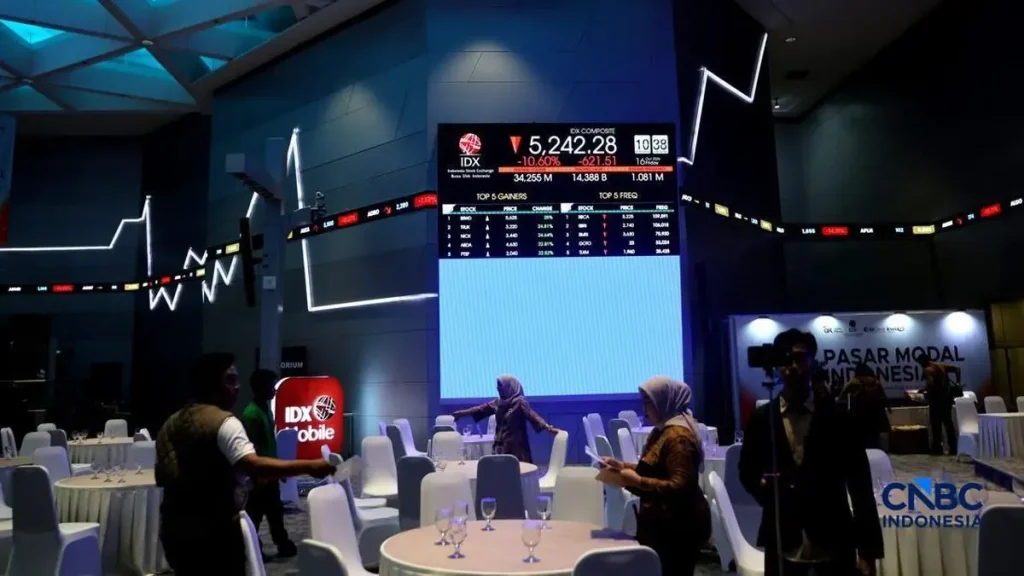
Indeks Harga Saham Gabungan (IHSG) merosot 11,57 persen atau 678,67 poin ke level 5.185,10 pada penutupan perdagangan Jumat, 16 Oktober 2026.
Penurunan tajam tersebut terjadi di tengah kekhawatiran investor setelah penyedia indeks global MSCI membuka konsultasi mengenai usulan perubahan klasifikasi pasar modal Indonesia menjadi Standalone Market dari status Emerging Market.
Kondisi tersebut memunculkan pertanyaan mengenai transparansi, tata kelola, dan penegakan aturan di pasar modal Indonesia.
Di media sosial, sebagian pengguna juga mengaitkan pelemahan IHSG dengan kinerja pemerintah dan berbagai persoalan nasional. Namun, penurunan indeks saham tidak dapat dijadikan satu-satunya ukuran untuk menilai keseluruhan kondisi perekonomian.
Di sisi lain, tekanan pasar ini memperlihatkan pentingnya pembenahan yang dapat diukur, bukan sekadar pernyataan optimistis.
Pemerintah, Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan lembaga terkait menghadapi tantangan untuk memperkuat transparansi serta memulihkan kepercayaan investor, terutama investor global.
Drajad Hari Wibowo Minta Investor Tidak Panik
Wakil Menteri Koordinator Bidang Perekonomian Drajad Hari Wibowo meminta investor mencermati pengumuman MSCI tanpa mengambil keputusan secara terburu-buru.
Ia menilai masukan penyedia indeks global perlu diperhatikan, tetapi tidak harus diterima tanpa analisis.
Dalam laporan Reuters pada 16 Oktober 2026, Drajad menyatakan, “It’s true that MSCI has a strong reputation, and it’s also true that we need to pay attention to what they say.”
Artinya, MSCI memang memiliki reputasi kuat dan pandangannya perlu diperhatikan. Namun, pernyataan tersebut tidak berarti seluruh penilaian MSCI harus diterima begitu saja.
Sikap tersebut menempatkan pengumuman MSCI sebagai masukan penting bagi pembenahan pasar modal, sekaligus menegaskan perlunya analisis mandiri dalam pengambilan keputusan investasi.
Meski demikian, pelemahan IHSG tidak dapat dianggap sebagai persoalan sentimen semata.
MSCI menyoroti isu struktural, termasuk transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan efektivitas penegakan aturan.
Persoalan tersebut membutuhkan tindak lanjut yang dapat diperiksa hasilnya oleh pelaku pasar.
Dengan demikian, respons terhadap tekanan IHSG perlu berjalan melalui dua jalur: memberikan pemahaman yang tepat kepada investor dan memastikan reformasi pasar modal menjawab persoalan yang mendasari kekhawatiran tersebut.
OJK: Pasar Modal Masih Memiliki Prospek, tetapi Reformasi Harus Berlanjut
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menegaskan bahwa pasar modal domestik masih memiliki prospek.
Namun, pandangan tersebut perlu dibaca bersama tantangan transparansi dan tata kelola yang sedang menjadi perhatian investor global.
Dalam siaran pers OJK pada 16 Oktober 2026, Friderica menyatakan:
“Kami meyakini pasar modal domestik tetap prospektif dan menarik. Hal ini didukung oleh fundamental perekonomian Indonesia yang terjaga, basis investor yang terus bertumbuh, valuasi saham yang kompetitif, dan kinerja fundamental emiten yang secara umum masih positif.”
Pernyataan itu memberikan konteks bahwa pelemahan IHSG tidak otomatis berarti seluruh perusahaan yang tercatat di bursa mengalami penurunan kinerja.
IHSG merupakan indeks gabungan yang mencerminkan pergerakan saham-saham di bursa, sedangkan kondisi keuangan, prospek usaha, dan risiko masing-masing emiten dapat berbeda.
Karena itu, investor tetap perlu memeriksa laporan keuangan, keterbukaan informasi, kondisi industri, dan risiko perusahaan yang bersangkutan. Valuasi saham yang dinilai kompetitif juga tidak dengan sendirinya menjamin kenaikan harga atau menghilangkan risiko kerugian.
OJK sendiri menyatakan menghormati penilaian MSCI dan memberikan perhatian serius terhadap sejumlah area yang masih perlu disempurnakan. Sikap tersebut menunjukkan bahwa optimisme terhadap prospek pasar domestik berjalan bersamaan dengan pengakuan atas perlunya pembenahan.
Transparansi Kepemilikan dan Free Float Menjadi Fokus Pembenahan
Salah satu persoalan yang menjadi perhatian MSCI adalah kemampuan investor untuk mengetahui struktur kepemilikan saham secara memadai. Informasi tersebut penting untuk menilai jumlah saham yang benar-benar tersedia bagi publik dan memahami konsentrasi kepemilikan pada pihak-pihak tertentu.
Dalam siaran persnya, OJK menyebut sejumlah inisiatif reformasi pasar modal Indonesia yang telah berjalan dan mendapat pengakuan dalam asesmen MSCI. Langkah tersebut mencakup publikasi kepemilikan saham di atas 1 persen, peningkatan perincian klasifikasi investor, pengungkapan High Shareholding Concentration (HSC), serta kebijakan peningkatan batas minimum saham beredar di publik atau free float.
Keempat aspek itu memiliki fungsi berbeda. Publikasi kepemilikan di atas 1 persen membantu memperjelas siapa yang menguasai saham dalam jumlah signifikan. Klasifikasi investor yang lebih terperinci diharapkan meningkatkan kualitas data mengenai karakteristik kepemilikan. Sementara itu, informasi HSC membantu mengidentifikasi saham yang kepemilikannya terkonsentrasi pada kelompok tertentu.
Adapun peningkatan free float diarahkan untuk memperbesar porsi saham yang tersedia bagi publik sesuai ketentuan yang berlaku. Ketersediaan informasi tersebut penting agar investor dapat menilai likuiditas saham dan risiko konsentrasi kepemilikan secara lebih baik.
Namun, keberadaan kebijakan saja belum cukup untuk memulihkan kepercayaan pasar. Konsistensi penerapan aturan, kualitas data, pengawasan transaksi, dan penindakan terhadap pelanggaran akan menentukan apakah reformasi tersebut benar-benar memperbaiki integritas pasar modal.
Dalam siaran pers yang sama, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi menegaskan komitmen penegakan hukum.
“OJK berkomitmen untuk terus memperkuat penegakan hukum di sektor pasar modal dalam upaya menegakkan integritas pasar, dengan koordinasi dan sinergi yang efektif bersama seluruh pihak terkait.”
Pernyataan tersebut menempatkan penegakan aturan sebagai bagian penting reformasi. Tantangan berikutnya adalah memastikan bahwa tindakan pengawasan dan penindakan menghasilkan perbaikan yang dapat diamati oleh investor, bukan berhenti pada pengumuman kebijakan.
OJK Jatuhkan Sanksi Terkait Saham DSSA, BREN, dan CUAN
Pada 16 Oktober 2026, OJK mengumumkan sanksi administratif dengan total denda Rp2,1 triliun terkait hasil pemeriksaan perdagangan saham DSSA serta proses penawaran umum saham BREN dan CUAN.
Berdasarkan siaran pers resmi OJK, denda tersebut terdiri atas Rp1,5 triliun kepada pihak-pihak terkait pelanggaran dalam transaksi saham PT Dian Swastatika Sentosa Tbk (DSSA), Rp500 miliar kepada pihak-pihak terkait penjatahan saham PT Barito Renewables Energy Tbk (BREN), dan Rp100 miliar kepada pihak-pihak terkait penjatahan saham PT Petrindo Jaya Kreasi Tbk (CUAN).
OJK menyatakan pemeriksaan perdagangan DSSA periode 2024–2026 menemukan manipulasi pasar yang dilakukan nasabah perorangan dan institusi melalui sejumlah anggota bursa. OJK juga menyebut adanya pelanggaran oleh direksi perusahaan efek yang ditindaklanjuti dengan pembekuan izin pihak terkait.
Sementara itu, dalam pemeriksaan penawaran umum BREN dan CUAN, OJK menemukan fakta bahwa saham yang ditawarkan sejak awal direncanakan untuk kelompok pihak tertentu yang berkaitan dengan pemegang saham pengendali. Menurut regulator, terdapat tindakan yang menyesatkan dalam pemesanan saham dengan pengaburan identitas pihak terkait sehingga kepemilikan saham terkonsentrasi dan jumlah saham yang beredar di pasar menjadi terbatas.
Penting untuk membedakan antara emiten yang sahamnya menjadi objek pemeriksaan dan pihak yang secara hukum dikenai sanksi. Siaran pers OJK menyebut sanksi diberikan kepada pihak-pihak yang melakukan pelanggaran terkait saham ketiga emiten tersebut. Karena itu, penyebutan BREN, DSSA, dan CUAN tidak boleh diartikan bahwa seluruh perusahaan itu otomatis menjadi pihak yang didenda.
Langkah tersebut menunjukkan adanya tindakan penegakan aturan terhadap persoalan yang menjadi perhatian investor. Meski demikian, pengumuman sanksi belum dengan sendirinya membuktikan seluruh persoalan integritas pasar telah terselesaikan. Efektivitas pengawasan dan konsistensi penindakan tetap perlu dievaluasi.
OJK menyebut penegakan hukum terhadap persoalan pasar modal sebagai bagian dari reformasi integritas yang dilakukan bersama lembaga terkait. Informasi mengenai pihak yang dikenai sanksi, dasar pelanggaran, dan jenis sanksi harus tetap merujuk pada keterangan resmi agar publik tidak salah memahami perkara.
Konsultasi MSCI Belum Menjadi Keputusan Final
Hal penting yang perlu dipahami publik adalah bahwa perubahan klasifikasi Indonesia menjadi Standalone Market belum menjadi keputusan final pada 16 Oktober 2026. MSCI mengumumkan konsultasi atas proposal reklasifikasi tersebut, dengan periode konsultasi berlangsung hingga 30 April 2027 dan keputusan dijadwalkan pada atau sebelum 30 Juni 2027.
Perbedaan antara proposal dan keputusan final ini penting karena menentukan bagaimana masyarakat membaca perkembangan pasar modal Indonesia. Pengumuman konsultasi bukan berarti perubahan status telah resmi berlaku. Namun, hal itu juga tidak boleh dianggap sebagai persoalan ringan, mengingat kemungkinan perubahan klasifikasi dapat memengaruhi posisi saham Indonesia dalam indeks global.
Apabila Indonesia dikeluarkan dari indeks yang menjadi acuan investor internasional, sebagian dana yang mengikuti indeks tersebut berpotensi menyesuaikan atau mengurangi kepemilikannya. Besarnya dampak akan bergantung pada keputusan MSCI, komposisi portofolio investor, serta respons pasar.
Reuters melaporkan bahwa kekhawatiran investor berkaitan dengan kemungkinan arus keluar modal dan berkurangnya akses saham Indonesia terhadap dana yang mengikuti indeks global.
Laporan tersebut juga menyoroti persoalan transparansi kepemilikan dan penegakan aturan yang menjadi dasar kekhawatiran MSCI.
Periode konsultasi hingga 2027 karena itu menjadi kesempatan bagi regulator untuk menunjukkan kemajuan reformasi secara terukur. Publikasi data kepemilikan, perbaikan free float, keterbukaan informasi, dan penindakan terhadap dugaan pelanggaran perlu dibuktikan melalui pelaksanaan yang konsisten.
Hasil akhirnya tetap bergantung pada evaluasi MSCI dan perkembangan selama periode konsultasi. Tidak ada dasar untuk memastikan Indonesia akan mempertahankan status Emerging Market sebelum keputusan resmi diumumkan.
Trading Halt Bukan Berarti Bursa Ditutup Permanen
Tekanan pasar pada 16 Oktober 2026 juga mendorong BEI menerapkan trading halt setelah IHSG turun 8,01 persen pada awal perdagangan. Penghentian sementara ini merupakan mekanisme pengendalian perdagangan ketika terjadi penurunan tajam, bukan penutupan permanen bursa.
Secara umum, trading halt memberikan jeda pada aktivitas perdagangan sesuai ketentuan bursa. Mekanisme tersebut membantu merespons pergerakan pasar yang ekstrem, tetapi tidak menjamin harga saham akan kembali naik setelah perdagangan dibuka.
Investor juga perlu memahami perbedaan antara IHSG dan saham individual. Penurunan indeks mencerminkan pergerakan gabungan saham-saham yang menjadi komponennya. Saham tertentu dapat mengalami penurunan lebih besar, lebih kecil, atau bergerak berlawanan dengan indeks, bergantung pada kondisi perusahaan dan dinamika transaksi.
Karena itu, keputusan investasi sebaiknya tidak semata-mata didasarkan pada kepanikan, komentar viral, atau prediksi yang belum terverifikasi. Informasi resmi BEI dan OJK, laporan keuangan emiten, keterbukaan informasi, serta penilaian risiko perlu menjadi bahan pertimbangan.
Kritik di Media Sosial Perlu Dibaca Bersama Fakta
Pelemahan IHSG memunculkan beragam reaksi di media sosial, termasuk sindiran mengenai rencana perubahan klasifikasi MSCI dan ungkapan pesimistis seperti “IHSG: Innalillahi Hartaku Sudah Gone”. Ungkapan tersebut menggambarkan kecemasan sebagian pengguna terhadap risiko kerugian investasi, tetapi tidak dapat dijadikan ukuran tunggal kondisi seluruh investor.
Kritik terhadap pemerintah maupun regulator merupakan bagian dari percakapan publik. Namun, penilaian mengenai dampak ekonomi perlu dibedakan dari satire, opini, dan dugaan yang beredar di platform digital.
Penurunan IHSG memang merupakan peristiwa serius yang membutuhkan penjelasan. Akan tetapi, menyimpulkan bahwa seluruh perekonomian nasional gagal hanya berdasarkan pergerakan indeks satu hari juga tidak cukup untuk menggambarkan kondisi ekonomi secara menyeluruh.
Sebaliknya, pernyataan bahwa fundamental ekonomi tetap terjaga tidak berarti tekanan pasar dapat diabaikan. Keduanya perlu diuji melalui indikator yang relevan, seperti kinerja perusahaan, kondisi ekonomi, arus modal, kualitas tata kelola, dan efektivitas pengawasan.
Pada akhirnya, respons yang paling relevan terhadap pelemahan IHSG bukan sekadar membantah sentimen negatif, melainkan memastikan informasi publik akurat dan reformasi pasar modal menghasilkan perubahan nyata.
Pemerintah dan regulator perlu menunjukkan hasil pembenahan yang dapat diukur, sedangkan investor perlu menilai informasi berdasarkan sumber yang dapat dipercaya dan risiko masing-masing instrumen.
Konsultasi MSCI hingga 2027 memberikan ruang untuk memperbaiki tata kelola dan transparansi.
Namun, keberhasilan mempertahankan kepercayaan investor akan ditentukan oleh konsistensi pelaksanaan reformasi, keterbukaan data, dan penegakan aturan, bukan hanya oleh optimisme dalam pernyataan resmi.